
温彬:对当前经济形势的几个判断
2026-11-04 · beepxin.com
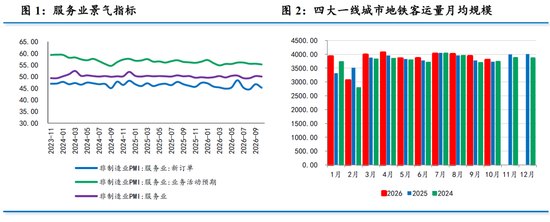
从PMI指标来看,10月经济运行呈现四个特征:一是季节性因素叠加需求阶段性放缓,经济景气整体回落。二是新动能持续发挥支撑作用。三是传统动能相对偏弱。四是物价有所降温。具体来看: 10月服务业商活动指数为50.0%,比上月回落0.2个百分点。节日效应显现,居民假期消费呈现“出行旺、线上增、文旅热”的协同特征,信息服务业景气度较高,金融业成为拖累。 10月建筑业
从PMI指标来看,10月经济运行呈现四个特征:一是季节性因素叠加需求阶段性放缓,经济景气整体回落。二是新动能持续发挥支撑作用。三是传统动能相对偏弱。四是物价有所降温。具体来看:
10月服务业商活动指数为50.0%,比上月回落0.2个百分点。节日效应显现,居民假期消费呈现“出行旺、线上增、文旅热”的协同特征,信息服务业景气度较高,金融业成为拖累。
10月建筑业商务活动指数为48.0%,比上月下降2.3个百分点,自年内高点回落。土木工程建筑业略有回升,但仍在荣枯线以下,启动速度有待加快。房屋建筑业明显回落,贴息政策对市场带动有限。
10月制造业PMI为49.3%,比上月回落0.8个百分点,弱于季节性。五大分项指数二升二降一平。分项指数显示,内外需同步回落,生产活动有所放缓,新动能保持扩张,消费品行业回落明显。物价指数涨幅有所放缓,但在基数效应下PPI同比仍有望加快。
三季度GDP增速反弹,五中全会强调继续“用好用足宏观政策,深入挖掘内需潜力”,确保完成全年经济社会发展主要目标任务。近期,宏观政策在前期增量工具落地的基础上,更加注重提高资金使用效能、挖掘内需潜力和完善中长期制度。
10月份,制造业采购经理指数、非制造业商务活动指数和综合PMI产出指数分别为49.3%、49.7%和49.7%,比上月分别下降0.8个、0.5个和1.0个百分点,经济景气水平较上月回落。
具体来看,10月经济运行呈现四个特征:一是季节性因素叠加需求阶段性放缓,经济景气整体回落。二是新动能持续发挥支撑作用。装备制造业、高技术制造业、信息服务业等继续扩张,成为稳定经济运行的重要力量;三是传统动能相对偏弱。房屋建筑业回落明显,土木工程建筑业仍在荣枯线之下;四是物价有所降温。两个物价指数扩张速度均较上月回落。
10月服务业商务活动指数为50.0%,比上月回落0.2个百分点,略强于季节性。
分项来看,10月新订单指数回落1.5个百分点至45.2%;从业人员指数上升0.5个百分点至46.7%,连续两个月回升;业务活动预期指数回落0.3个百分点至55.2%,仍位于较高景气区间。
分行业看,与“十一”假期出行消费相关的铁路运输、住宿、文化体育娱乐等行业商务活动指数回升明显,且均位于扩张区间;水上运输、邮政位于55.0%以上的较高景气区间,居民假期消费呈现“出行旺、线上增、文旅热”的协同特征。
与此同时,互联网软件及信息技术服务等行业商务活动指数位于55.0%以上较高景气区间,保持扩张势头。但金融行业商务活动指数回落且幅度较大,成为本月服务业景气度略有回落的主要原因。
10月建筑业商务活动指数为48.0%,比上月下降2.3个百分点,弱于季节性。
分项来看,新订单指数回落5.7个百分点至40.0%,从业人员指数回落2.3个百分点至42.0%,业务活动预期指数回落3.1个百分点至52.3%。
基建方面 ,土木工程建筑业商务活动指数较上月上升,但仍在50%以下。10月新增专项债发行3280亿元,较上月回落,前10个月发行进度为88.4%,慢于往年同期;8000亿元政策性金融工具密集投放,但需进一步转化为实物工作量。当月石油沥青装置开工率为22.8%,较上月小幅回落。整体来看,建筑业相关开工建设活动有待加快启动,以进一步打通从资金到位、项目开工到实物工作量转化的传导链条。
房地产方面 ,房屋建筑业景气水平较上月明显回落,商务活动指数降至50%以下。高频数据显示,10月30大中城市新房成交面积环比、同比分别下降12.5%、19.6%。数据显示贴息政策对二手房有所提振,但新房成交整体仍然偏弱。100大中城市土地成交面积环比、同比分别增长78.1%、69.9%,主要由于9月多地加快推地节奏以完成年度进度,导致土地供应规模脉冲式增加。
10月制造业PMI为49.3%,较上月回落0.8个百分点,弱于季节性,重回收缩区间。受节后消费需求回落、外需订单阶段性放缓以及部分行业进入传统淡季影响,制造业供需两端有所走弱;但高技术制造业、装备制造业仍保持扩张,新动能对制造业景气形成一定支撑。
五大分项指数二升二降一平。其中,原材料库存指数、供应商配送时间指数较上月分别加快0.2、0.1个百分点,生产指数、新订单指数较上月分别回落1.9、1.1个百分点,从业人员指数持平上月。
10月制造业动能指标(制造业新订单-产成品库存)回落1个百分点至1.9%,需求相对库存的改善幅度收窄,产销衔接有所放缓,制造业内生动能边际减弱。
具体来看,10月制造业运行表现出五个特征:
一是内外需同步回落。 10月新订单指数和新出口订单指数分别为49.4%和48.7%,较上月分别回落1.1、1.3个百分点,均降至收缩区间,显示国内外需求均有所走弱。其中,节后消费需求回落带动内需放缓,前期圣诞订单集中释放后外需也有所降温。
二是生产活动放缓。 10月生产指数为49.8%,较上月回落1.9个百分点,降至荣枯线以下。受市场需求回调、部分行业进入传统淡季影响,企业生产扩张动力有所减弱,但指数仍接近临界点,生产活动总体保持基本平稳。
三是库存延续分化。 10月原材料库存指数较上月上升0.2个百分点至48.4%,产成品库存指数下降0.1个百分点至47.5%。随着供需同步放缓,企业维持谨慎备货、控制库存的经营策略,原材料库存降幅略有收窄,产成品库存继续去化。
四是新动能保持扩张。 10月高技术制造业、装备制造业、消费品行业和基础原材料行业PMI分别为51.3%、50.6%、48.8%和47.3%,较上月分别回落1.2、0.4、1.9、0.7个百分点。高技术制造业和装备制造业有所放缓,但仍保持扩张,“六张网”等重大工程建设对行业需求形成支撑;消费品和基础原材料行业受节后需求回落及传统淡季影响有所调整。
五是大型企业保持扩张。 10月大、中、小型企业PMI分别为50.2%、48.4%和47.5%,较上月分别回落0.4、1.3和1.4个百分点。大型企业小幅回落但仍保持扩张,经营韧性较强;中小企业受市场需求回调影响,供需两端均有所走弱,景气度回落较为明显,企业规模间分化有所加剧。
10月主要原材料购进价格指数和出厂价格指数分别为56.8%和51.7%,分别较上月下滑4个百分点、2.3个百分点,边际放缓但仍高于荣枯线。原材料价格降幅较大,源于上月能源基数偏高;上游价格涨势收敛,叠加下游需求回调,出厂价格增势同样放缓。
从国际看, CRB指数月度均值环比下跌1.3%,结束了连续3个月的上涨态势,除原油价格保持上涨之外,其他商品大多下跌。10月,美伊延续对峙局面,战争升级风险上升。布伦特原油期货价格月均环比上涨6.2%,最高上扬至114美元/桶。黄金受到高利率持续压制,COMEX金价一度跌破3900美元/盎司,月度跌幅为5%,白银则下跌12.7%。其他工业金属中,铝价下跌2.9%,但绝对值仍处于较高水平。
从国内看, 多数商品价格环比下行。10月南华工业品指数月度均值环比下跌1.4%,逆转了上月的上涨态势。能化指数月度均值环比上涨2.3%,较上月的13.2%明显回落,主因原油价格基数较高。建材类商品涨跌互现,钢材、水泥价格上涨,螺纹钢、玻璃价格下跌。金属指数月度均值环比下跌4.8%,铜价大体持平,铝价环比下跌6.6%,贵金属指数环比下跌8.6%。
此外,商务部按周统计的生产资料价格月均环比上涨0.5%,涨幅较上月的2.3%明显收窄。
基于PMI指标和高频数据判断,预计10月PPI环比上涨0.2%,同比上涨约5.1%,略高于上月的5%。
三季度GDP同比增长4.5%,重回目标区间。考虑到去年四季度同期基数较低,以及一系列存量、增量政策效益将会持续释放,预计四季度增速有望达到4.6-4.7%。
10月26日至29日召开的二十届五中全会强调,要继续“用好用足宏观政策,深入挖掘内需潜力”,确保完成全年经济社会发展主要目标任务。近期,宏观政策在前期增量工具落地的基础上,更加注重提高资金使用效能、挖掘内需潜力和完善中长期制度。
一是货币政策更加注重完善市场稳定机制。 10月19日,中国人民银行行长潘功胜宣布将择机把公开市场主要操作品种切换为隔夜,隔夜回购利率将成为主要政策利率。30日央行发布公告,将从11月2日起正式完成政策利率切换。此外,央行近日还设立债市非银大额赎回互换便利,在银行理财、公募基金等资管机构面临群体性赎回、债券市场出现系统性压力的特定情形下,提供以央行票据为媒介的应急流动性支持。该工具将中央银行流动性支持机制由银行体系拓展至具有系统性影响的非银机构,有助于阻断赎回与抛售相互强化的负向循环。
二是稳投资政策转向项目实施阶段。 截至10月28日,2026年8000亿元新型政策性金融工具已全部完成投放,资金均用于补充项目资本金,重点支持人工智能、数字经济、绿色低碳、生物医药和消费基础设施等领域,并加大对民间投资项目和经济大省的支持。此外,国家发展改革委进一步推动“十五五”重大工程与“六张网”协同实施,工信部近期召开新一代通信网建设发展座谈会,研究要素保障和财政金融支持。“六张网”正由规划部署加快转向分网实施和项目落地,成为扩大有效投资的重要抓手。
三是扩内需政策更加注重服务业发展和“投资于人”。 10月20日,国家发展改革委表示正在研究制定《扩大内需战略实施方案(2026—2030年)》,提出合理提高公共服务支出占财政支出比重,加大直达消费者的普惠政策力度,推动“投资于物”和“投资于人”紧密结合。10月23日国常会进一步部署统筹人口与经济社会发展和服务业扩能提质,强调加强教育培训与产业发展衔接,推动公共服务资源与常住人口变化动态适配,并从融资、用地、人才、数据等方面破解服务业发展堵点。扩内需正由短期消费促进和项目建设,逐步向服务供给、人力资本和全生命周期公共服务延伸。
四是科技产业政策更加注重成果转化、金融支持和就业适配 。10月16日,国常会提出深化“人工智能+”行动,以应用牵引技术创新,强化算法、算力和数据支撑,推进中试验证和场景培育。10月21日,中办、国办印发《关于推动科技创新和产业创新深度融合的意见》,突出企业创新主体地位和科技成果产业化;央行等11部门同步完善北京(京津冀)、上海(长三角)、粤港澳大湾区三大国际科技创新中心的全链条金融支持。此外,国办印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》,围绕岗位创造、技能培训、转岗支持和权益保障作出部署,推动人工智能发展与就业促进相协调。
整体来看,近期政策延续稳增长与提质增效并重的取向,政策重心正由扩大资金和工具投放,转向提高传导效率、完善制度适配和增强经济发展韧性。后续需重点关注政策性金融工具配套融资和项目建设进度,以及扩大内需、人工智能就业适配和金融市场稳定机制的具体实施效果。
(孙莹、张梦婷、马艺翔、高洁均有贡献)
(本文作者介绍:民生银行首席经济学家)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正